
- धर्मेंद्र कुमार
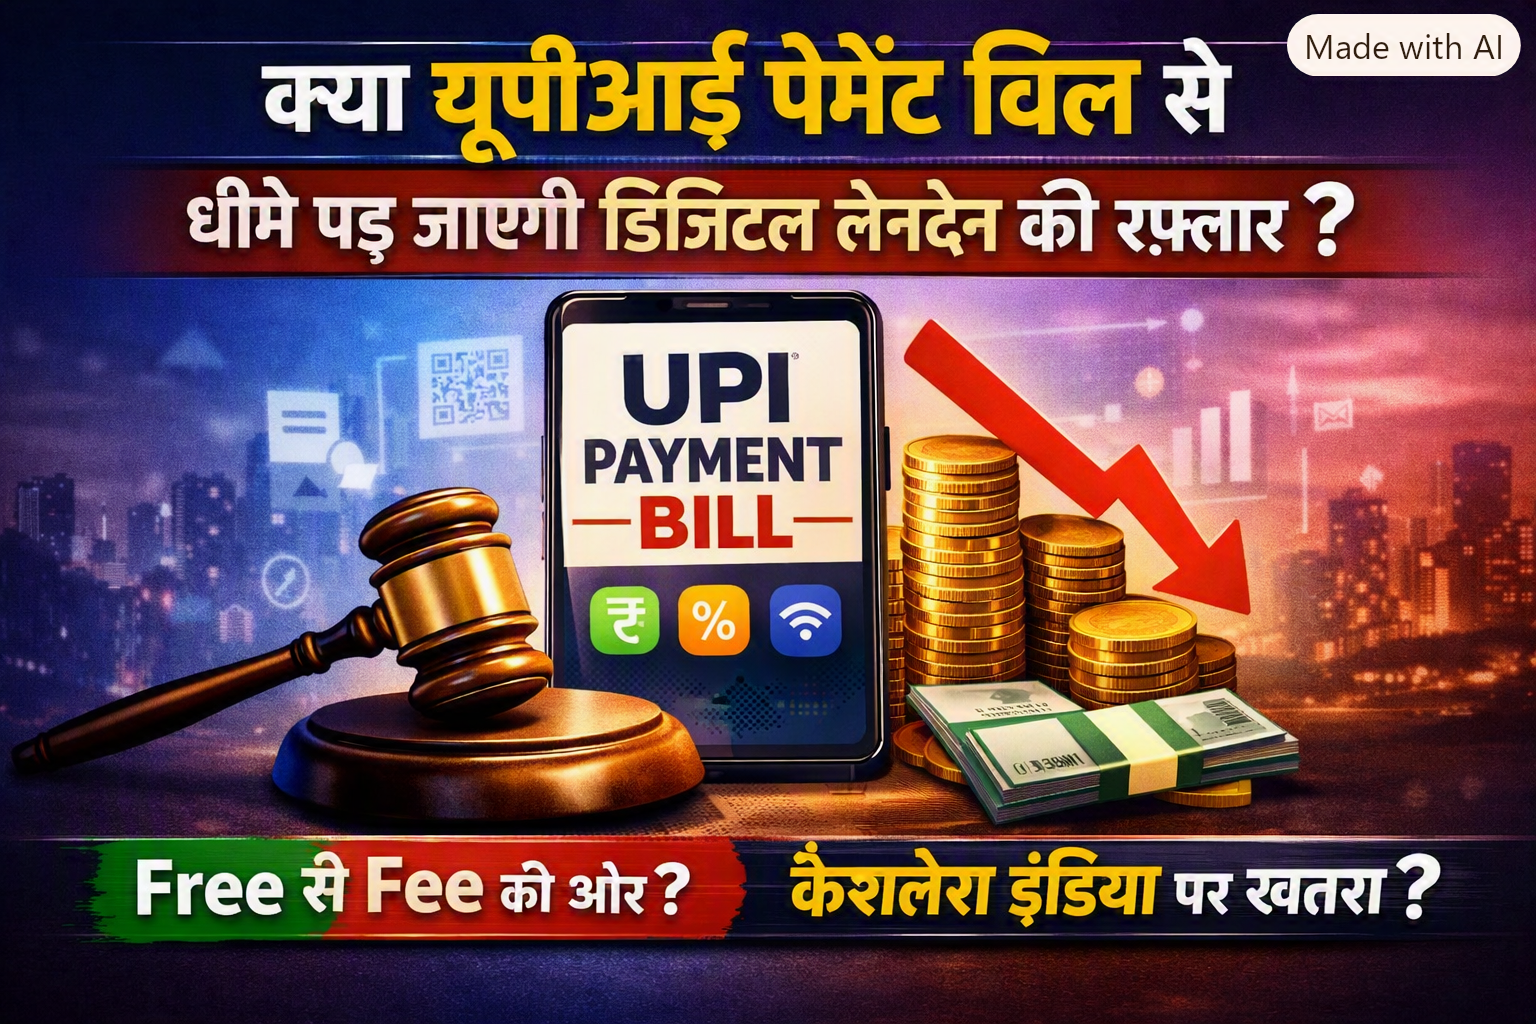
भारतीय डिजिटल भुगतान की लाइफलाइन बन चुके यूपीआई को लेकर देश में एक नई बहस छिड़ गई है। संसद में पारित हुए टैक्सेशन एंड अदर लॉ एमेंडेंट बिल,2026 (कराधान और अन्य कानून (संशोधन) विधेयक, 2026) ने देश के डिजिटल लेनदेन को एक नए चौराहे पर लाकर खड़ा कर दिया है। इस विधेयक के माध्यम से सरकार ने ‘पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007’ की धारा 10ए में संशोधन कर बैंकों और पेमेंट सर्विस प्रोवाइडर्स को डिजिटल लेनदेन पर शुल्क लगाने की कानूनी अनुमति देने का रास्ता साफ कर दिया है। वर्ष 2020 से लागू शून्य शुल्क नीति को हटाने वाले इस कदम को सरकार जहां व्यवस्था की स्थिरता के लिए जरूरी बता रही है, वहीं आम लोग और छोटे व्यापारी इसे लेकर संशय में हैं।
क्या है यह नया यूपीआई पेमेंट बिल?
यह विधेयक कोई तत्काल टैक्स या शुल्क लागू नहीं करता, बल्कि यह एक सक्षमकारी प्रावधान है। इसके तहत केंद्र सरकार को यह कानूनी अधिकार मिल गया है कि वह भविष्य में अधिसूचना जारी कर तय कर सके कि किस डिजिटल भुगतान मोड पर कितना शुल्क लगेगा और कौन सा मुफ्त रहेगा। इसके पारित होने के बाद अब नेशनल पेमेंट कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) की अगुवाई वाली ‘यूपीआई एंड सर्विसेज स्टीयरिंग कमेटी’ मर्चेंट डिस्काउंट रेट और इसकी रूपरेखा तय करेगी।
आंकड़ों के आईने में यूपीआई की विशालता
इस कानून की गंभीरता को समझने के लिए यूपीआई के मौजूदा आकार को देखना जरूरी है। वित्त मंत्रालय के आंकड़ों के अनुसार केवल जुलाई 2026 में ही देश के अंदर 2,366 करोड़ यूपीआई लेनदेन दर्ज किए गए। इस लेनदेन का कुल मूल्य ₹29.9 लाख करोड़ रहा। वर्तमान में भारत का यूपीआई लेनदेन दुनिया का सबसे बड़ा रियल-टाइम पेमेंट सिस्टम बन चुका है और यह 11 देशों में अपनी सेवाएं दे रहा है।
इतने बड़े पैमाने पर बुनियादी ढांचे को सुरक्षित रखने, साइबर सुरक्षा बढ़ाने और सर्वर क्रैश की समस्याओं से निपटने के लिए सालाना भारी खर्च होता है। अब तक सरकार बैंकों को इसके लिए सब्सिडी देती आ रही थी, लेकिन इस लंबी अवधि के मॉडल को वित्तीय रूप से टिकाऊ बनाने के लिए यह संशोधन लाया गया है।
आम लोगों और व्यापारियों पर प्रभाव
सरकार ने स्पष्ट किया है कि आम उपभोक्ताओं के लिए यूपीआई पहले की तरह मुफ्त रहेगा। एक बैंक खाते से दूसरे खाते में पैसे भेजने और रोजमर्रा की सामान्य खरीदारी पर कोई शुल्क नहीं लगेगा। इस बिल का सबसे सीधा प्रभाव व्यापारिक वर्ग पर पड़ेगा, लेकिन यहां भी सरकार ने एक स्पष्ट विभाजन रेखा खींची है। छोटे व्यापारी मतलब रेहड़ी-पटरी और छोटे दुकानदार ₹2,000 से कम के व्यापारिक लेनदेन और ₹1.5 करोड़ सालाना से कम आय वाले छोटे व्यापारियों को इस दायरे से बाहर रखा जाएगा। वहीं देश की रीढ़ माने जाने वाले पीएम स्वानीधि व्यापरियों को कोई शुल्क नहीं देना होगा। बड़े व्यापारी और कॉरपोरेट्स के ₹2,000 से अधिक के व्यावसायिक भुगतानों पर 0.25% से 0.4% तक का न्यूनतम मर्चेंट डिस्काउंट रेट लगाया जा सकता है, जिसकी एक अधिकतम सीमा भी तय होगी।
इस उठाए गए कदम के पीछे सरकार के मजबूत आर्थिक तर्क हैं। बैंकों और फिनटेक कंपनियों जैसे फोन-पे एवं गुगल-पे के लिए बिना किसी राजस्व मॉडल के इतने बड़े नेटवर्क को चलाना और साइबर फ्रॉड से सुरक्षा सुनिश्चित करना नामुमकिन होता जा रहा था। लेकिन आशंका इस बात की है कि यदि बड़े व्यापारी इस शुल्क को अप्रत्यक्ष रूप से वस्तुओं की कीमतें बढ़ाकर उपभोक्ताओं से ही वसूल करने लगे, जिसकी संभावना ज्यादा है। तो इसका बोझ अंततः आम आदमी की जेब पर ही पड़ेगा। सरकार को यह सुनिश्चित करना होगा कि बैंकों की वित्तीय सेहत सुधारने की इस कवायद में भारत का गौरव बन चुकी ‘कैशलेस इकोनॉमी’ की रफ्तार धीमी न पड़े।


Leave a Reply